黄金消费税的历史沿革与政策影响
黄金消费税是我国税收体系中的一个重要税种,其征收历史可追溯至1995年。根据参考资料7所述,"黄金消费税从1995年 金银制品"——该表述虽未完整呈现,但可推断出1995年是我国对金银制品消费税政策调整的关键节点。
1995年,经国务院批准,财政部、国家税务总局联合发布了关于金银首饰消费税征收问题的通知,规定自1995年1月1日起,将金银首饰消费税由生产环节征收改为零售环节征收,税率调整为5%。这一改革旨在适应市场经济发展的需要,避免重复征税,同时加强对金银首饰消费的税收调控。
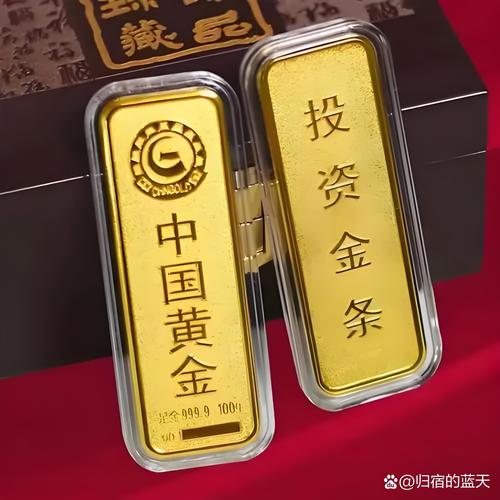
此后,黄金消费税政策经历多次调整。2002年,铂金首饰消费税同样改为零售环节征收。2016年,财政部、国家税务总局发布《关于调整化妆品消费税政策的通知》,其中涉及金银首饰消费税的相关规定继续执行。值得注意的是,我国对黄金消费税的征收范围主要限定于金银首饰及镶嵌首饰,对于投资性黄金(如金条、金块)则实行增值税免税政策,以鼓励黄金投资市场的发展。
黄金消费税的征收环节转变,不仅简化了税收征管流程,也更好地体现了消费税调节消费结构、引导合理消费的功能。对于消费者而言,在零售环节缴纳消费税意味着购买金银首饰时价格中已包含税款;对于经营者而言,则需在销售时履行代收代缴义务,并在符合条件时办理消费税退(免)税。
当前,黄金消费税政策仍在不断完善中,未来可能根据经济发展和市场需求进一步优化,以平衡财政收入、市场活力与消费者权益。
如若转载,请注明出处:http://www.gyxhzb.com/product/39.html
更新时间:2026-10-28 00:18:41